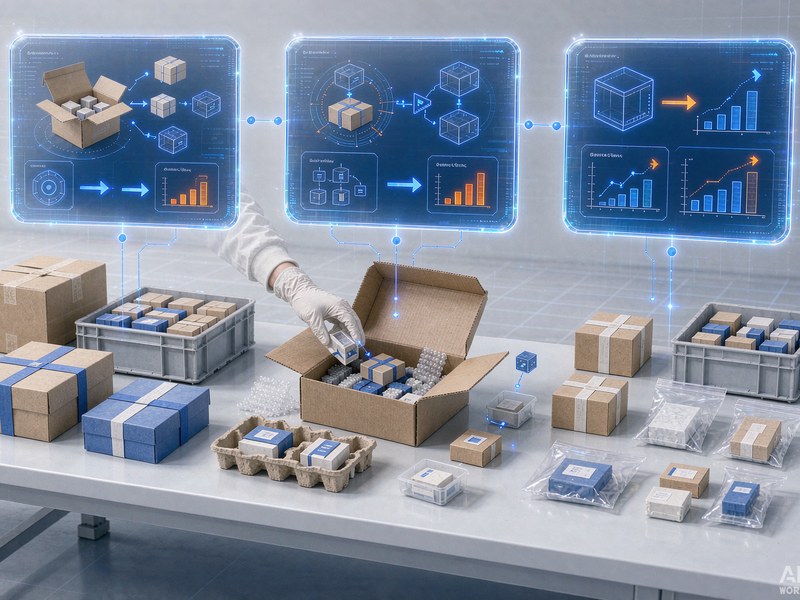
速达软件在库存与成本处理上支持组合装、拆包与分装等常见业务,这类业务也最容易出现账务偏差。全国商贸与零售企业经常遇到这样的场景:整箱进货后零散销售、礼盒套装配件拆分零售、散装货品按小包装分装上市。如果单据选错或用错方式,会出现拆包后单位成本倒挂、组合装毛利虚高、库存数量对不上等问题。本文把三类业务的适用边界与操作要点一次讲清。
一、先分清三类业务的本质区别
1. 组合装:多件子件合成一个销售单元
组合装的本质是销售环节的捆绑,子件在库存上仍是独立货品,出货时按子件扣减库存、按组合装单价开票。它解决的是报价与开单效率问题,不改变任何货品的库存属性。
2. 拆包:一个整体单元拆成若干可售单元
拆包改变的是货品的库存形态。整箱拆零、整卷分切都属于这一类,处理完毕后原货品数量减少、新货品数量增加,成本必须随之转移。
3. 分装:同一货品按不同包装规格并存销售
分装介于两者之间,货品属性可能相同但计量单位不同。这类业务的重点是单位换算关系是否准确,否则财务看到的成本和仓库看到的数量永远对不上。
二、速达软件中的正确处理方式
1. 组合装用组装拆卸单的正向方向处理
在速达进销存软件中,组合装销售前先定义好组合装结构,明确每个组合装包含哪些子件及数量。开单时选择组合装货品,系统按结构自动展开扣减子件库存,并按组合装单价计算收入。需要注意子件必须设置为允许参与组合,否则系统无法展开。
2. 拆包用组装拆卸单的反向方向处理
拆包时使用拆卸单,把原货品作为父件、拆出的成品作为子件,指定拆出数量。关键是确认成本结转方式:系统按父件单位成本乘以拆出比例重算子件成本。若希望按子件售价比例分摊成本,需在拆卸单中维护分摊比例,否则会按数量均分,导致高价值子件成本被低估。
3. 分装用调拨加调价的方式处理
分装如果只是包装规格变化而货品本质相同,建议用调拨单在同仓库的不同货位间处理,再通过调价单调整单位成本,使新规格成本等于原货品成本除以拆分数量。这样做的好处是账面成本守恒,不会凭空产生利润或亏损。
4. 组合装毛利分析必须回到子件口径
这是最易被忽略的一点。组合装售价通常低于子件单独售价之和,若直接按组合装售价与子件成本合计对比,毛利会明显偏低;反之若子件成本未准确结转,毛利又会虚高。规范做法是按子件维度输出毛利报表,组合装只作销售额统计口径。
三、六个高频坑与规避方式
拆包后子件成本倒挂:多为拆卸时成本分摊比例未设置导致,检查拆卸单的成本分摊方式并重算。
组合装出货后库存未减少:检查组合装结构是否已审核生效,子件是否处于启用状态。
礼盒拆零后毛利异常:按子件口径重出毛利报表,避免用组合装售价直接对比子件成本。
历史拆卸记录需要撤销:已生成凭证的拆卸单必须先作废凭证再红冲,不能直接删除单据。
四、日常管理建议
建议在货品档案阶段就把组合装与子件的结构关系定义清楚,并统一成本结转口径,避免操作员各自为政。每月末对组合装与子件库存数量做一次交叉核对,重点检查拆包频繁的货品。分装业务的单位换算关系应固化在货品档案中,减少人工换算误差。
关键配置提示
需要重点核对三处配置:一是拆卸单的成本分摊方式是否与实际计价习惯一致;二是组合装结构是否设置了有效期与审核状态;三是分装涉及的计量单位换算率是否准确。速达ERP支持按货品设置多计量单位与换算关系。
全国各行业中小企业如需评估速达进销存软件在组合装、拆包与分装场景下的适配程度,可结合本文三类业务定义对照自身现状,并在速达软件全国实施服务支持下统一基础档案与成本口径。
速达软件全国官方授权服务商,为全国各行业中小企业提供进销存、财务、ERP软件销售、实施、升级、数据修复及全年售后维保服务